При переходе от спортивных ставок к инвестициям намерение купить коммерческое помещение полезно рассматривать как задачу проверки капитала на устойчивость, а не как поиск следующего удачного исхода. Здесь привычку вести расчёты можно сохранить, но содержание расчётов придётся изменить: вместо результата матча появятся платежи арендатора и расходы собственника. Главный практический вопрос заключается в том, выдержит ли вложение отклонение от первоначального плана. Ответ начинается с качества исходных данных и заканчивается суммой, которую владелец сможет оставить в объекте без вынужденной продажи.
Что переносится из анализа ставок, а что остаётся за его пределами
Из спортивной аналитики в инвестиционную работу стоит переносить проверку гипотез, учёт расходов и дисциплину записей. Саму привычку искать прибыльный исход переносить без изменений не стоит. Покупатель помещения оценивает не только возможный доход: ему предстоит организовать владение активом и оплачивать обязательства даже тогда, когда арендные поступления прекращаются.
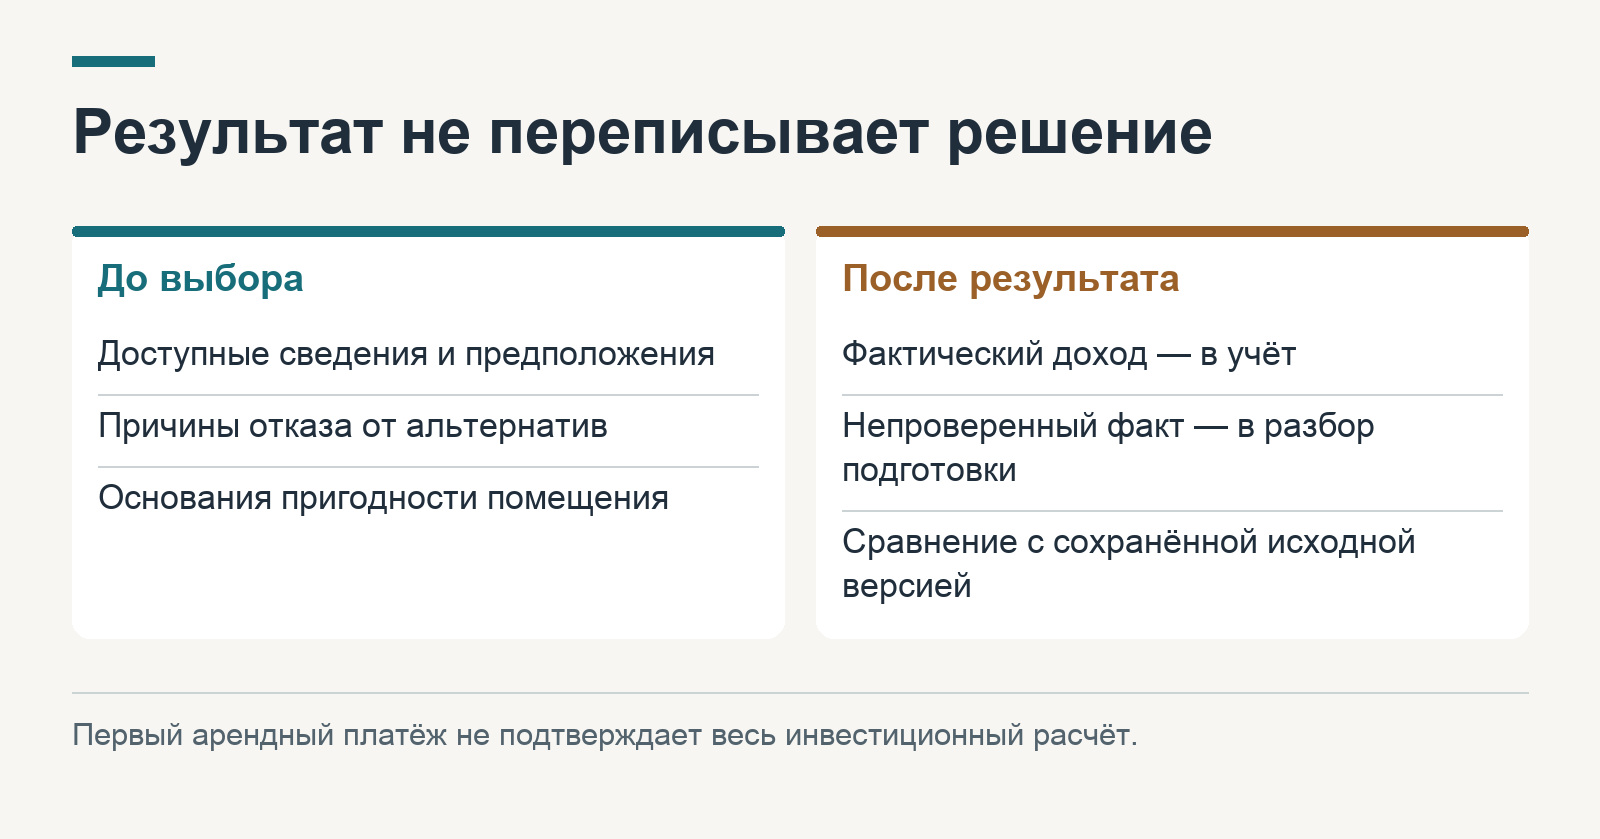
Полезный исходный документ здесь — журнал решений. В нём сохраняются сведения, доступные до выбора, первоначальные предположения и причины отказа от альтернатив. Такой журнал можно предложить и человеку, который раньше анализировал спортивные события, и начинающему инвестору без подобного опыта. Его задача проста: не дать позднейшему результату незаметно переписать первоначальную логику.
Например, покупатель предполагает, что помещение подойдёт нескольким видам арендаторов. До сделки он записывает, на каких основаниях возникло это предположение: есть отдельный вход, подходящая планировка, подтверждённые технические возможности. После покупки становится понятно, что часть предполагаемых пользователей отпадает. Журнал сохраняет исходную версию и показывает, какой именно факт оказался непроверенным.
Удачная ставка сама по себе не доказывает точность прогноза. По той же логике первый вовремя полученный арендный платёж не подтверждает весь инвестиционный расчёт. Для предлагаемой системы анализа результат и качество подготовки фиксируются отдельно: доход отражается в учёте, а проверка подготовки отвечает на вопрос, были ли основания для принятого риска.
Инвестиционный горизонт и способность переносить потери относятся к исходным условиям распределения капитала. Комиссия по ценным бумагам и биржам в образовательном материале подчёркивает связь выбора активов со сроком вложения и допустимым риском. Поэтому переход в недвижимость разумно начинать с определения срока, на который деньги действительно могут быть вложены, а не с понравившегося объявления.
Какие аналитические привычки стоит сохранить
- Записывать предположение до получения результата, чтобы позднее можно было проверить исходную логику.
- Разделять подтверждённые сведения и собственные оценки, даже если последние выглядят убедительно.
- Считать расходы вместе с доходами, не оставляя мелкие платежи за пределами общей картины.
- Заранее формулировать основания для отказа, чтобы привлекательное предложение не меняло правила проверки.
Не стоит превращать прошлые выигрыши в обоснование инвестиционного бюджета. Для расчёта покупки имеют значение уже имеющиеся средства, текущие обязательства и отдельно выделенный резерв. Ожидаемый будущий выигрыш в такую модель не включается. Если без него покупка не складывается, исходная финансовая конструкция ещё не готова.
При сравнении направлений полезно развести две цели: отказ от спортивных ставок и приобретение недвижимости. Первая не обязывает немедленно выполнять вторую. В предлагаемом порядке действий между ними допустим период наблюдения, сбора данных и проверки доступного капитала. Отсутствие сделки в этот период не считается неудачей анализа.
Как собрать данные, которые не подстраиваются под желаемую покупку
Предположим, найдено помещение с привлекательной заявленной доходностью. Покупатель открывает таблицу и начинает искать подтверждения: похожие предложения с высокой арендой, сообщения о спросе, положительные отзывы о здании. Для проверки такого объекта полезнее сначала задать противоположный вопрос: какое доступное свидетельство способно опровергнуть расчёт?
В предложенной рабочей таблице каждой существенной величине нужны два соседних поля: происхождение и статус проверки. У цены продажи источником может быть предложение продавца, у действующей аренды — договор и документы о поступлениях. Будущая арендная ставка остаётся оценкой, пока для неё не собраны подходящие основания. Пустое поле лучше неподтверждённого числа, которое выглядит как факт.
Объявление стоит использовать как начало исследования. Профессиональный стандарт Королевского института дипломированных оценщиков (RICS) предупреждает, что запрашиваемая цена может существенно отличаться от итоговой цены сделки. Там же подчёркивается необходимость проверять сопоставимость и достоверность используемых данных. Среднее нескольких объявлений поэтому нельзя автоматически называть рыночной стоимостью помещения.
Для собственного предварительного отбора покупатель может составить узкую группу аналогов. В неё включаются объекты, различия которых можно объяснить, а не любые помещения сходной площади. Если один вариант расположен у проходного входа, а другой доступен только через внутренний коридор, одинаковое количество квадратных метров ещё не делает их равнозначными для конкретного арендатора.
Рабочая карточка проверки исходных сведений
| Сведение | Что фиксируется | Что остаётся проверить |
|---|---|---|
| Цена покупки | Сумма предложения и состав продаваемого имущества | Какие дополнительные платежи не включены в предложение |
| Арендный доход | Условия договора или отдельно обозначенная оценка | Подтверждение поступлений, скидки и периоды без оплаты |
| Расходы владельца | Платежи по документам и предварительным расчётам | Какие расходы останутся при отсутствии арендатора |
| Технические возможности | Документально подтверждённые характеристики | Подходят ли они предполагаемому использованию |
| Будущая продажа | Описание возможного покупателя и доступные аналоги | На чём основаны предполагаемые срок и цена выхода |
В этой карточке полезно сохранять дату получения сведений. Она не превращает оценку в факт, но показывает, к какому моменту относится информация. Если переговоры затянулись, покупатель видит, какие строки надо подтвердить повторно. Обновление одной аренды без обновления расходов создаёт уже другую модель, хотя внешний вид таблицы может остаться прежним.
Для сравнения арендных предложений можно установить единый формат записи: сумма за месяц, площадь, состав включённых платежей и условия начала оплаты. Если в одном предложении эксплуатационные расходы входят в ставку, а в другом оплачиваются отдельно, сравнение только крупных чисел в заголовках будет неполным. Разницу нужно сохранить отдельной строкой, а не скрыть внутри средней ставки.
Сообщения из соцсетей не должны становиться единственным основанием финансового выбора. Служба регулирования финансовой индустрии (FINRA) и Комиссия по ценным бумагам и биржам предупреждают, что подобная информация бывает неполной или вводящей в заблуждение, а её подача способна провоцировать импульсивные инвестиционные действия. Этот материал посвящён ценным бумагам; для покупки помещения из него уместно перенести именно правило независимой проверки сведений.
Если доступных данных мало, предварительный расчёт можно оставить диапазонным. Покупатель записывает нижнюю и верхнюю границы допущения, затем проверяет, меняется ли решение между ними. Когда объект выглядит приемлемым только у верхней границы, требуется дополнительное подтверждение. Увеличивать точность после запятой вместо поиска такого подтверждения бессмысленно.
Как заменить обещанную доходность проверкой денежного потока
Для предварительного сравнения стоит считать доход относительно всех первоначальных вложений, а затем отдельно проверять движение денег по месяцам. Это два разных расчёта. Годовой показатель помогает сопоставить варианты, но не отвечает на вопрос, хватит ли средств на обязательный платёж в конкретный момент.
В предлагаемой упрощённой модели первоначальные вложения состоят из цены покупки и расходов на подготовку. Годовой операционный доход равен фактически полученной аренде за вычетом расходов владельца на работу объекта. Деление этого дохода на первоначальные вложения даёт операционную доходность до налогов и финансирования. Это ограниченный показатель, а не обещание прибыли на вложенный капитал.
Личный результат владельца считается дальше. Из поступлений вычитаются применимые налоги, платежи по кредиту и другие денежные расходы, не вошедшие в операционный расчёт. Если часть капитала сохраняется как резерв, покупатель отдельно отражает её в оценке всех средств, выделенных под проект. Одну формулу нельзя использовать для разных показателей, меняя только название строки.
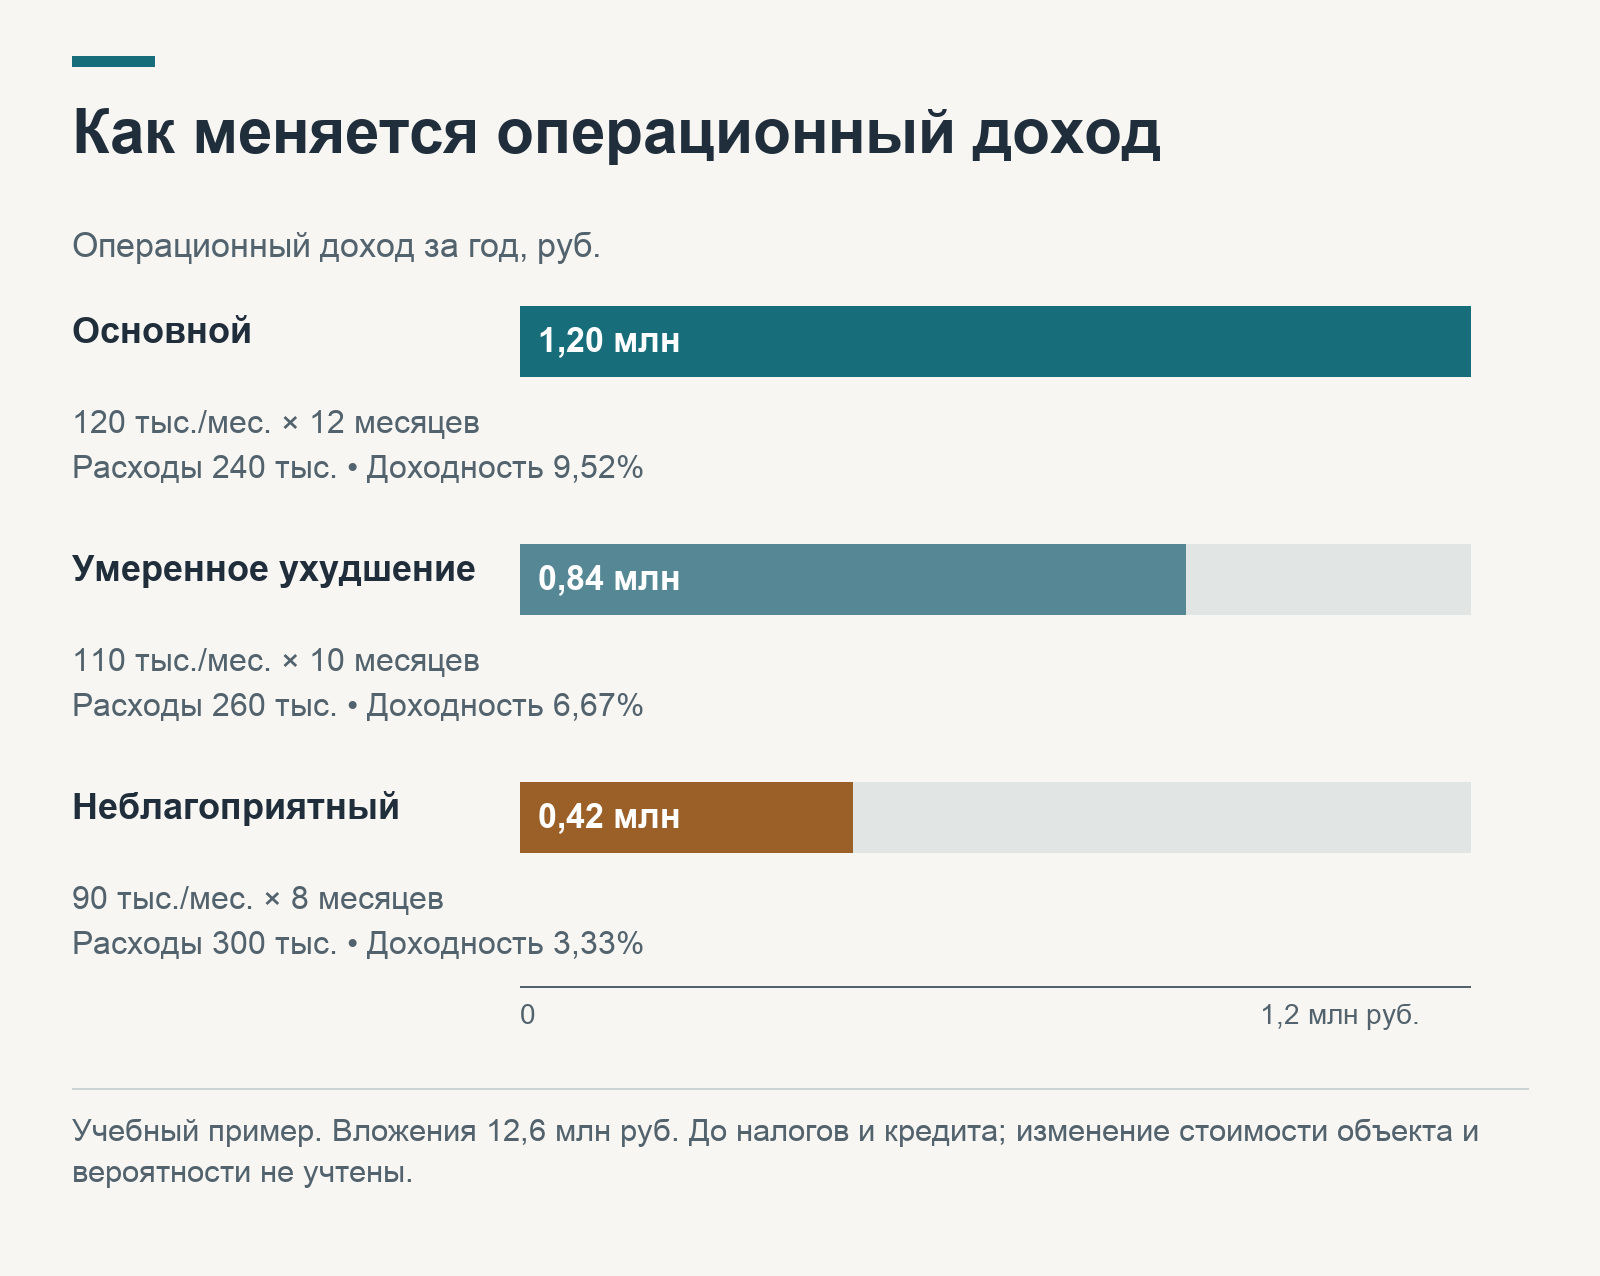
Ниже приведён исключительно учебный пример с условными числами. Они не описывают рынок, конкретное помещение или действующие предложения. Допустим, цена покупки составляет 12 млн рублей, подготовка — 600 тыс. рублей. Для сравнения сценариев первоначальные вложения во всех столбцах равны 12,6 млн рублей; налоги, кредит и изменение стоимости объекта в таблицу не включены.
Учебная проверка операционного дохода при разных условиях
| Показатель | Основной сценарий | Умеренное ухудшение | Неблагоприятный сценарий |
|---|---|---|---|
| Месячная аренда в оплачиваемый период | 120 000 рублей | 110 000 рублей | 90 000 рублей |
| Число оплаченных месяцев за год | 12 | 10 | 8 |
| Годовые арендные поступления | 1 440 000 рублей | 1 100 000 рублей | 720 000 рублей |
| Годовые операционные расходы владельца | 240 000 рублей | 260 000 рублей | 300 000 рублей |
| Операционный доход до налогов и кредита | 1 200 000 рублей | 840 000 рублей | 420 000 рублей |
| Операционная доходность на первоначальные вложения | 9,52% | 6,67% | 3,33% |
В этом примере неблагоприятный сценарий составлен из одновременного снижения ставки и сокращения оплачиваемого периода. Вероятность такого сочетания не заявляется. Его назначение — показать, какой результат получается при заданных условиях, и дать покупателю возможность оценить приемлемость именно этого результата.
Человек с опытом расчёта спортивных вероятностей может захотеть сразу присвоить сценариям веса и вывести средний ожидаемый доход. Для предварительного отбора предлагается другой порядок: сначала проверить последствия каждого сценария, затем обсуждать их вероятности. Если один из вариантов приводит к нехватке денег на обязательные платежи, усреднение не устраняет эту нехватку.
Например, положительный годовой операционный доход ещё не означает положительный остаток денег каждый месяц. В условной модели ремонт может оплачиваться в начале года, а арендные поступления начаться позднее. Поэтому рядом с годовой таблицей покупатель составляет календарь: начальный остаток, поступления, платежи и остаток на конец месяца. Именно в нём видна потребность в резерве.
При наличии кредита в таком календаре отражается весь денежный платёж, а не только проценты. Для отдельного анализа стоимости финансирования проценты и погашение основного долга можно развести, но из расчёта доступных денег нельзя исключать часть суммы, которую предстоит перечислить кредитору. Применимые условия договора и налоговый расчёт проверяются со специалистами для конкретной сделки.
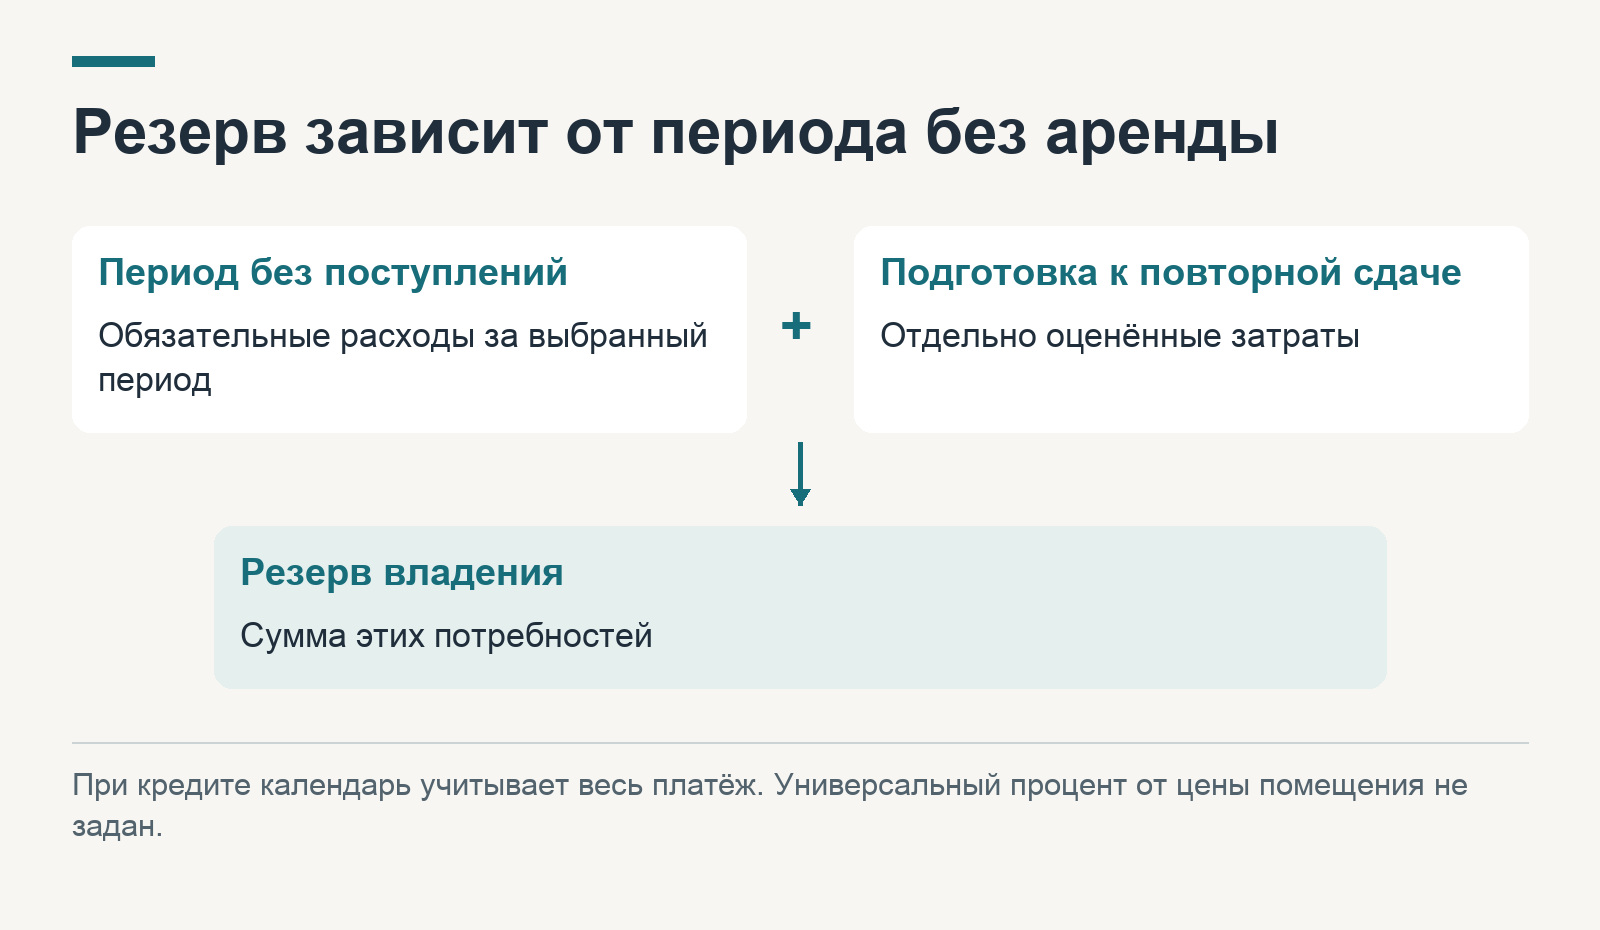
Резерв в предлагаемой методике определяется через выбранный период отсутствия поступлений и известные обязательные расходы. К этой сумме добавляются отдельно оценённые затраты на подготовку помещения к повторной сдаче. Универсальный процент от цены объекта здесь не задаётся: помещение с небольшими постоянными платежами и объект с существенными обязательствами нельзя оценивать одинаково.
Можно рассчитать и границу допустимой цены. Покупатель сначала определяет приемлемую для себя операционную доходность при выбранном консервативном доходе. Деление этого дохода на требуемую доходность даёт предельную сумму первоначальных вложений в рамках данной упрощённой модели. Затем из неё вычитаются затраты на подготовку. Получившаяся цена служит ориентиром для переговоров, но не заменяет оценку имущества и проверку сделки.
Если переговорная цена выше этой границы, таблица не должна автоматически получать более высокую аренду или меньший простой. Изменить предположение можно после появления новых данных. Отдельно стоит сохранить прежний расчёт, чтобы было видно, что именно изменилось и чем обоснована новая версия.
Какие вопросы к помещению нельзя решить одной таблицей
Высокая расчётная доходность не компенсирует неподтверждённую возможность использования помещения. До обсуждения ожидаемого дохода покупателю стоит установить, что именно продаётся и под какую деятельность объект действительно подходит. Финансовая таблица опирается на эти ответы, а не заменяет их.
Для предварительного осмотра полезно выбрать конкретный сценарий аренды. Не просто «помещение для бизнеса», а, например, небольшая торговая точка либо офис с посещением клиентов. Затем покупатель вместе с профильным специалистом проверяет требования предполагаемого использования. Такой порядок не даёт незаметно заменить недоступный сценарий другим только ради сохранения желаемой арендной ставки.
В методических материалах по оценке коммерческой недвижимости учитываются характеристики самого объекта и условия аренды: доступность, планировка, инженерное оснащение, распределение расходов и финансовое положение арендатора. Следовательно, сравнение ставок без этих различий имеет ограничения. Применительно к рассматриваемой покупке параметры надо проверять отдельно, а не переносить из описания похожего помещения. ([rics.org]
Что покупатель передаёт на предметную проверку
- Документы об объекте и основаниях продажи, включая сведения, необходимые для проверки прав и ограничений.
- Техническую документацию и соответствие фактического состояния описанию продаваемого имущества.
- Возможность предполагаемого использования, включая доступ и необходимые инженерные условия.
- Действующий договор аренды со всеми приложениями и изменениями, если помещение продаётся с арендатором.
- Документы о поступлениях и расходах, на которых построен инвестиционный расчёт.
Это задание для проверки, а не полный юридический перечень. Состав документов и применимые требования определяет специалист с учётом объекта и сторон сделки. Покупателю полезно получить письменное описание найденных ограничений: что подтверждено, что ещё требует ответа и какое последствие имеет каждый нерешённый пункт.
Предположим, продавец объясняет высокую ставку наличием арендатора. Для анализа покупатель разделяет аренду как подписанное обязательство и аренду как денежное поступление. Проверка договора отвечает на вопросы об условиях, а проверка расчётов — о фактической оплате. Одно не подменяет другое: привлекательная сумма в документе должна получить собственную строку подтверждения.
В предлагаемой модели отдельно рассматривается помещение после ухода нынешнего арендатора. Покупатель описывает возможных заменяющих пользователей и причины, по которым объект им подходит. Если весь расчёт держится на одном действующем договоре, такой вариант не исключается автоматически, но отмечается как зависимый от конкретного арендатора. Для него нужен отдельный сценарий освобождения площади.
Осмотр можно организовать так, чтобы каждое наблюдение было связано с будущими затратами или ограничениями. Вместо записи «состояние хорошее» фиксируется, какие работы предположительно не потребуются и какие ещё надо оценить. Вместо «вход удобный» описывается путь посетителя и возможные препятствия. Фото и заметки затем передаются тому, кто проверяет техническую часть.
Если возникает идея разделить помещение между несколькими арендаторами, её стоит оценить как отдельный проект. Пока возможность разделения и его стоимость не подтверждены, будущие платежи нескольких пользователей остаются допущением. В первоначальную модель их нельзя включать как уже существующий доход. Для сравнения сохраняется вариант использования объекта без предполагаемой переделки.
Здесь и проходит граница переноса спортивной аналитики. Навык работы с неопределённостью пригодится, но недостающий документ или техническое обследование нельзя заменить вероятностной оценкой. В предлагаемом порядке проверки есть вопросы, по которым требуется подтверждение, и только после него начинается финансовое сравнение.
Как ограничить размер вложения и заранее определить причины отказа
Даже помещение, прошедшее предварительную проверку, может оказаться слишком крупным вложением для конкретного покупателя. Размер позиции стоит оценивать относительно всего доступного капитала и обязательств. Сравнение только с бюджетом покупки оставляет без ответа вопрос, какие деньги останутся вне объекта.
FINRA описывает риск концентрации как возможность усиленных потерь, когда значительная часть вложений приходится на один актив, класс активов или сегмент рынка. Смена спортивных ставок на недвижимость поэтому сама по себе не означает распределения риска. Если почти весь капитал помещён в один объект, зависимость от одного решения сохраняется, хотя её форма меняется.
Для предлагаемого анализа покупатель делит средства по назначению. Деньги на личные обязательства не участвуют в оплате объекта. Резерв владения отражается отдельно от суммы сделки. Оставшаяся часть капитала оценивается по доступности: покупатель должен понимать, чем он сможет пользоваться, пока вложенные в помещение средства остаются внутри проекта.
Особенно полезна эта проверка при отказе от привычки повышать размер риска после неудачи. В инвестиционном плане расходы на уже выполненный анализ не служат основанием для покупки. Оплата обследования или работы специалиста учитывается как расход проверки. Она не создаёт обязанности завершать сделку, если обнаруженные сведения изменили её привлекательность.
До начала предметных переговоров можно составить короткий документ с условиями допуска. В нём сохраняются предельная сумма вложения, требуемый остаток капитала и нерешённые обстоятельства, при которых покупка откладывается. Документ нужен самому покупателю и привлечённым специалистам: он показывает, что должно быть подтверждено до принятия финансового обязательства.
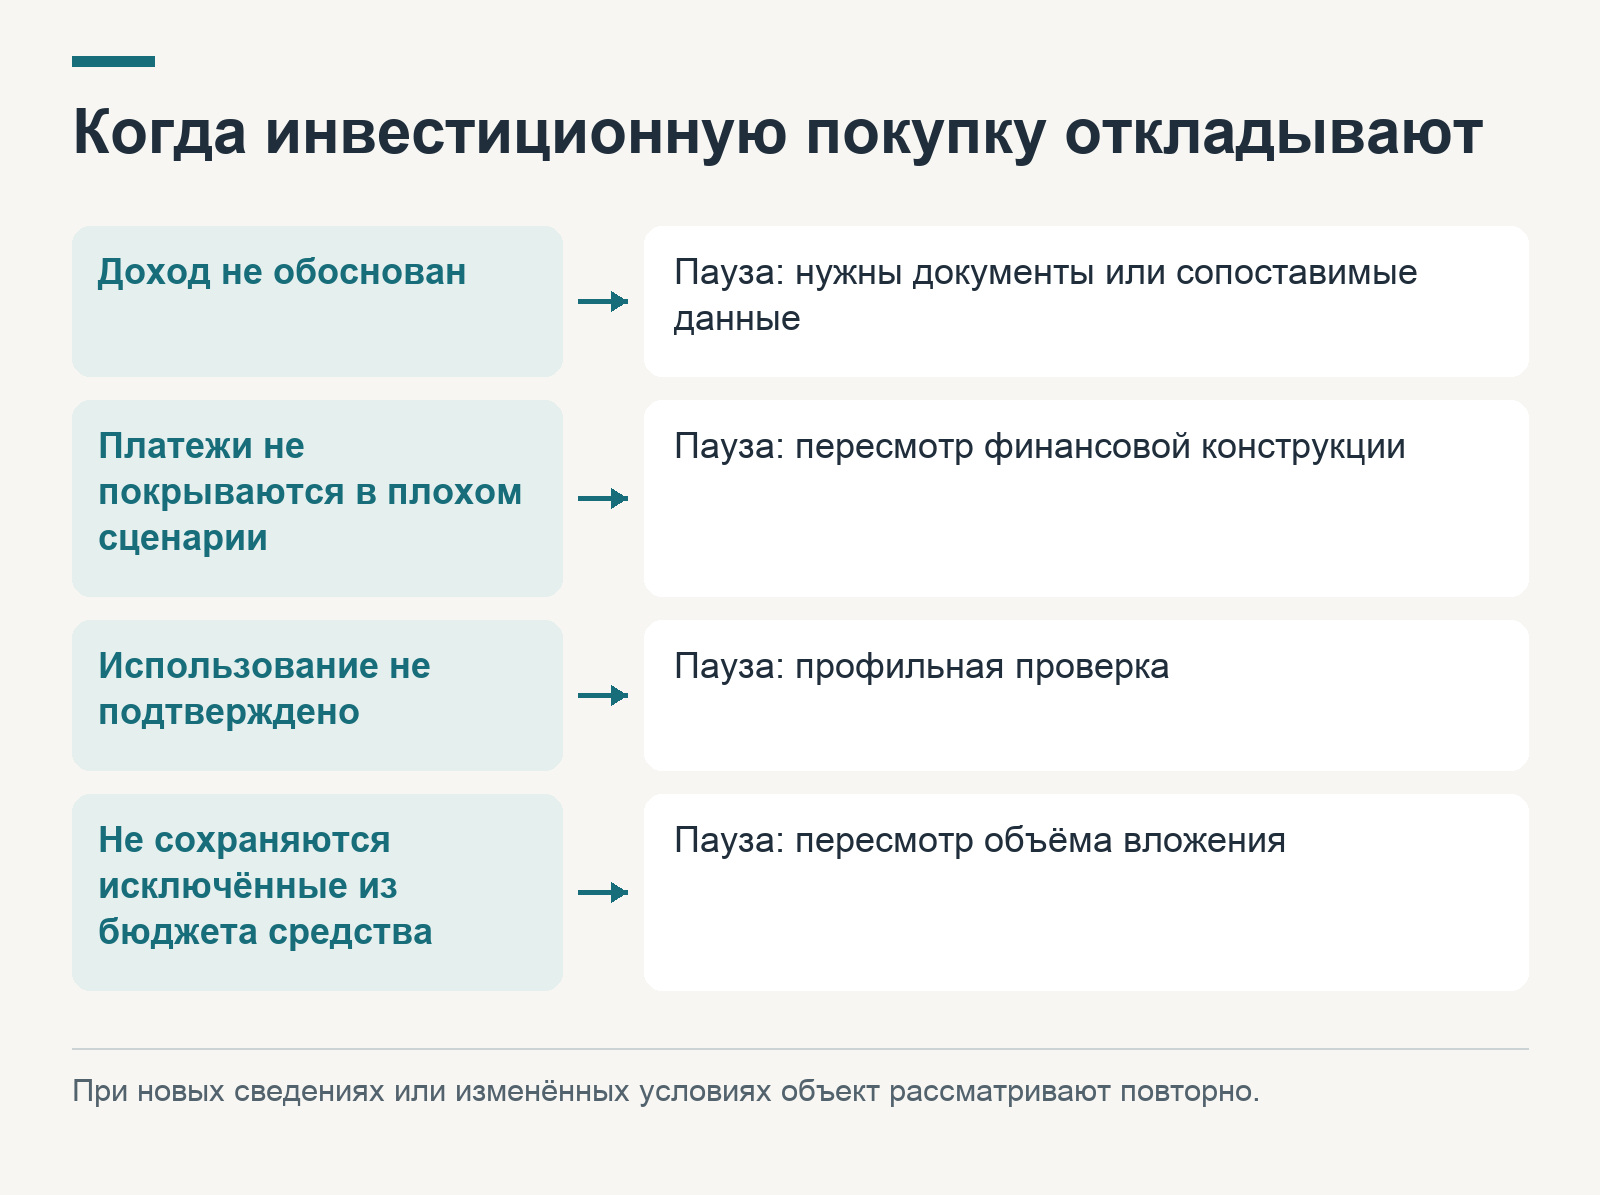
Примеры заранее установленных оснований для паузы
- Существенная часть предполагаемого дохода не подтверждается документами или сопоставимыми данными.
- При выбранном неблагоприятном сценарии денег не хватает на известные обязательные платежи.
- Предполагаемое использование объекта ещё не подтверждено профильной проверкой.
- После покупки не остаётся средств, которые покупатель заранее исключил из инвестиционного бюджета.
Эти основания не обязательно означают окончательный отказ. Недостающие сведения могут появиться, цена может измениться, а техническое ограничение — получить подтверждённый вариант устранения. Тогда объект рассматривается повторно с обновлёнными данными. Пауза отличается от автоматического согласия тем, что до её окончания неизвестность не маскируется внутри расчёта.
Для выхода из вложения полезно составить отдельный сценарий продажи. В нём покупатель описывает возможного следующего владельца, документы для представления объекта и расходы на период ожидания. Предполагаемая цена продажи отмечается как оценка. В расчёт текущих обязательств не стоит включать будущую продажу как гарантированный источник денег на определённую дату.
Критерии пересмотра вложения лучше привязать к проверяемым событиям. Например, фактические расходы устойчиво превышают заложенные в модель или подтверждается невозможность выбранного использования. Формулировка «доход разочаровал» недостаточна: она не показывает, какое исходное предположение изменилось. По журналу решений должно быть видно, что именно стало причиной нового анализа.
После покупки тот же порядок можно использовать для наблюдения за объектом. Владелец сопоставляет плановые и фактические поступления, отдельно записывает разовые расходы и сохраняет документы. Повышение стоимости похожих объявлений не компенсирует в этом учёте нехватку денег: оценка имущества и остаток доступных средств остаются разными показателями.
Практическая цель такого ограничения капитала — оставить возможность реагировать на новые данные без срочного поиска денег. Для одного покупателя допустим длительный период ожидания, для другого он несовместим с обязательствами. Универсальная доля недвижимости в капитале здесь не устанавливается. Граница определяется до сделки и проверяется на собственном календаре платежей.
Первое вложение начинается с права не покупать
Переход от спортивных ставок к инвестициям можно считать подготовленным, когда прошлые результаты перестают влиять на размер новой позиции, а привлекательное предложение допускает проверку и отказ. Аналитическая дисциплина сохраняется в записях и сравнении версий. Коммерческое помещение добавляет к ней предметную работу: подтверждение возможностей объекта и учёт обязанностей владельца.
Иногда результатом этой работы становится покупка, иногда — изменение бюджета или продолжение поиска. Для первого вложения полезнее оставить в расчёте честно обозначенную неизвестность, чем заполнить её числом ради завершённой таблицы. До принятия обязательства должно быть понятно, какое подтверждение ещё отсутствует и кто сможет его получить.